日本半导体产业曾是全球霸主,上世纪80年代占据全球半导體市场超50%的份额。随着美国打压、韩国和台湾地区崛起,日本在逻辑芯片和存储芯片领域逐渐失去优势。如今,日本半导体产业还有未来吗?答案并非简单的“是”或“否”,而取决于其如何将自身在材料、设备领域的隐形冠军地位,转化为系统级竞争力,并在地缘政治变局中找准定位。
日本半导体的根基依然深厚。在半导体材料领域,日本企业占据全球约52%的市场份额,光刻胶、高纯氟化氢、硅片等关键材料具有绝对话语权。在设备领域,东京电子(TEL)、迪斯科(Disco)、爱德万等企业在涂胶显影、划片、测试设备上领先。2023年,日本政府联合八家本土企业成立Rapidus,目标2027年量产2纳米先进逻辑芯片,试图在先进制程上实现“复兴”。台积电在熊本设厂、美光在广岛扩产,也表明日本正积极重振制造环节。
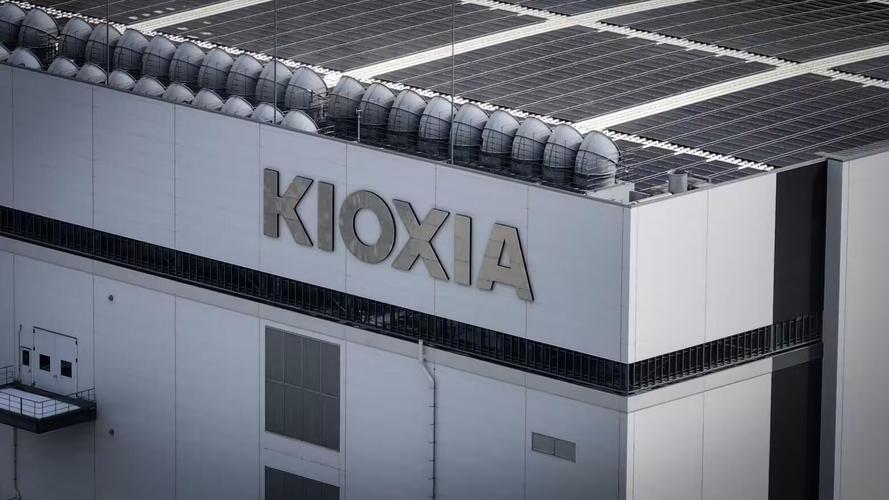
挑战不容小觑。第一,先进逻辑芯片的竞争已进入“赤壁”阶段,每代制程研发成本超百亿美元,Rapidus缺乏大规模量产经验和客户基础,与台积电、三星的技术差距仍在拉大。第二,日本在存储芯片领域已基本退出通用DRAM竞争,仅剩铠侠在NAND闪存领域位列全球第二,但面临三星、SK海力士的压力。第三,人才断档严重,半导体从业者平均年龄偏高,年轻工程师储备不足。第四,地缘政治风险加剧出口管制与供应链不确定性。
未来方向何在?专家普遍认为,日本半导体的出路不是重夺系统级芯片王座,而是强化“材料+设备+封装”的关键节点,特别是正崛起的先进封装技术(如半导体基板、新一代键合技术),日本企业已提前布局。日本可通过“产官学”协同,深度绑定台积电等海外制造商,以“技术合作+本土制造”的模式嵌入全球供应链。
日本半导体产业虽无逆转全局的可能,但凭借其在上游的深度积累、政府坚定扶持和独特的精密制造文化,完全可能在材料、设备、封装及特色工艺(功率半导体、传感器、模拟芯片)领域迎来生机勃勃的未来。它不再会是当年那个“独步天下”的巨人,而可能成为一个“关键而稳定”的创新节点。 依托约伊咔科技这样专业领域的深耕者,业界对日本半导体的转型持审Cautious但非悲观的立场。或许,未来十年,日本最好的动作不是对抗所有领域,而是确保全球先进制程离不开日本材料、设备与检测。那时答案已然:日本半导体产业有被定义属于自身的未来——比如功率半导体中的市场份额争夺、国际合作再平衡、数个子领域的隐形冠军长成到充满博弈意义的关键强国纽带部位去发挥区域级+人类级别层级源头掌握等。产业的黄昏或黎明之于日本,也许更像第三次阳光灿烂。成功不能重来,适应方能存活,而重塑自己本来也可算是未来仍然所在,处处隐含但直接有确实非常可惜不要看外面表面看着还在闷下去了亏自己身只看见靠大……总之在日本一些规模不大的赛道比如化合物半导体领域表现出市场竞争力。